
Редакція PaySpace Magazine проаналізувала біржові потрясіння жовтня 2026 року — від найгіршого за майже три десятиліття дня в Індонезії до розпродажу технологічних акцій в Азії та США — і пояснює, що стоїть за падіннями та від чого залежатиме відновлення.
Дані станом на 23 жовтня 2026 року. Місяць ще не завершився; наведені зміни стосуються зазначених торгових сесій або періодів.
Майже 12% за один день в Індонезії, понад 7% у Південній Кореї, близько 5% у Японії. Жовтень приніс світовим біржам серію падінь, які змусили інвесторів переглянути ставлення до ризику. В одних країнах торги довелося тимчасово зупиняти, в інших дорожчали державні запозичення, а ще недавно популярні технологічні компанії втрачали довіру покупців.
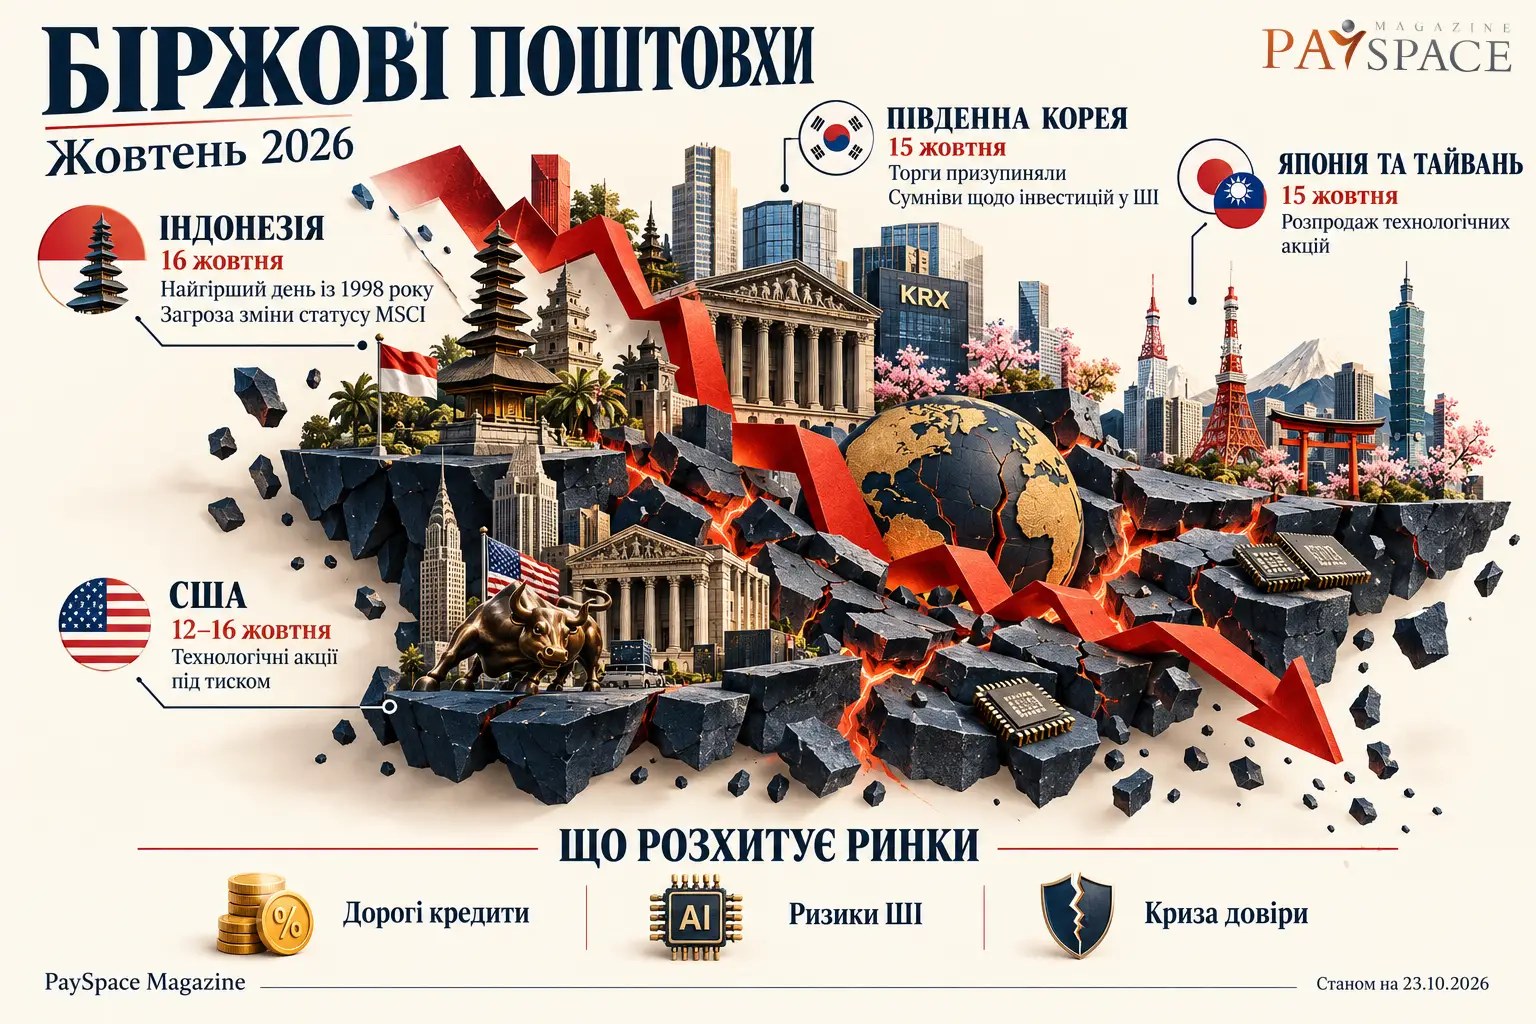
Проте за схожими червоними цифрами стоять різні проблеми. Індонезійський ринок зіткнувся із загрозою втрати важливого міжнародного статусу. Технологічні біржі — із сумнівами щодо окупності масштабних інвестицій у штучний інтелект. Французькі активи — із політичною та бюджетною невизначеністю. Саме поєднання цих процесів робить жовтень показовим: дорожче фінансування посилює вразливості, які раніше приховувало зростання котирувань.
Де падіння було найсильнішим
Найгучніші події припали на середину місяця, але напруження накопичувалося раніше. Уже 8 жовтня південнокорейський KOSPI втратив 2,62%, завершивши третю поспіль сесію зниження. За повідомленням Yonhap, інвесторів непокоїли дорога нафта, інфляція та можливість підвищення ставки Федеральною резервною системою США.
На інших майданчиках початок місяця також був неспокійним, хоча масштаби відрізнялися. Наприклад, 1 жовтня в’єтнамський VN-Index знизився на 1,09%. Це свідчення тиску продавців, але саме по собі таке денне коливання не варто називати історичним обвалом.
| Ринок | Дата або період | Масштаб падіння | Що важливо розуміти |
|---|---|---|---|
| Індонезія | 16 жовтня | JCI −11,57% | Найгірша денна сесія із січня 1998 року |
| Південна Корея | 15 жовтня | KOSPI −7,57%; KOSDAQ −7,65% | Тимчасове призупинення торгів |
| Японія | 15 жовтня | Nikkei 225 −4,9% | Сильний удар по технологічному ринку |
| Тайвань | 15 жовтня | TAIEX −3,41% | Шосте найбільше денне падіння в пунктах |
| США | Тиждень до 16 жовтня | Nasdaq −4,5%; S&P 500 −1,9% | Тижневі результати, а не одна сесія |
| Китай — Гонконг | 22 жовтня | Ринок знизився приблизно на 3% | Окремий майданчик, не весь китайський ринок |
| Індія | 23 жовтня | Smallcap 100 −2,94%; Midcap 100 −2,21% | Найбільше постраждали малі й середні компанії |
| Франція | Станом на 20 жовтня | CAC 40 близько −10% від серпневого піка | Накопичене падіння почалося до жовтня |
Дані станом на 23 жовтня 2026 року. Показники охоплюють різні періоди й не є рейтингом місячної дохідності. Рекорд Тайваню стосується кількості втрачених пунктів, а не відсоткової зміни.
Індонезія пережила обвал майже тридцятирічного масштабу
Найвиразнішим епізодом став розпродаж у Джакарті 16 жовтня. Індекс JCI закрився приблизно на рівні 5185 пунктів, утративши 11,57%. За даними The Business Times, настільки сильного одноденного падіння не було із січня 1998 року, коли регіон переживав азійську фінансову кризу. Історичне порівняння характеризує масштаб біржового руху, але не доводить повторення тієї самої економічної кризи.
Поштовхом стала заява MSCI від 15 жовтня. Провайдер індексів розпочав консультацію щодо переведення індонезійського ринку з категорії emerging market до standalone market. У заяві йдеться про непрозорі структури володіння акціями, підозри щодо скоординованої торгівлі та недостатні підтвердження дієвості реформ.
Для біржі це значно більше, ніж зміна назви категорії. Фонди, які відстежують глобальні індекси, формують портфелі відповідно до їхнього складу. Якщо країна залишає індекс, частина таких інвесторів може бути змушена продати її акції. Інші учасники здатні почати продаж заздалегідь, очікуючи майбутнього відпливу коштів. Так загроза зміни класифікації впливає на ціни ще до самого рішення.
Водночас Індонезію ще не переведено до нової категорії. MSCI приймає відгуки до 30 квітня 2027 року та планує оголосити остаточне рішення не пізніше 30 червня. Отже, йдеться про ризик, який уже переоцінив ринок, а не про завершене виключення.
Реакція влади також має значення. Біржа оголосила про намір прибрати з основного індексу компанії з високою концентрацією власності. Після цього 20 жовтня JCI піднявся приблизно на 5%. Однак корекція складу індексу сама по собі ще не гарантує розв’язання проблем прозорості та захисту інвесторів.
Чому хвиля продажів накрила технологічну Азію
У Південній Кореї механізм був іншим. Ринок особливо чутливий до перспектив виробників пам’яті та іншої інфраструктури для штучного інтелекту. Коли інвестори переглядають очікування щодо цього сегмента, ефект швидко виходить за межі кількох окремих акцій і відображається в основних індексах.
Після падіння 8 жовтня ситуація різко загострилася 15-го: KOSPI втратив 7,57%, а KOSDAQ — 7,65%. Спрацювали механізми тимчасового припинення торгів. Такі паузи покликані дати учасникам час переоцінити ситуацію та знизити інтенсивність панічних операцій, але не встановлюють мінімальну ціну й не усувають причини продажів.
Того самого дня японський Nikkei 225 знизився на 4,9%, тайванський TAIEX — на 3,41%. На Тайвані це означало втрату 1655,96 пункту. Синхронність рухів показує, наскільки взаємопов’язаними стали очікування щодо виробників чипів, обладнання та обчислювальної інфраструктури в різних країнах.
Проблема не обов’язково полягає у зникненні попиту на ШІ. Для ціни акцій важливо, чи відповідатимуть майбутні прибутки вже закладеним очікуванням. Компанія може нарощувати продажі, але дешевшати на біржі, якщо інвестори очікували ще кращого результату або вважають витрати надмірними.
Високі ставки посилюють цю вразливість двома шляхами. По-перше, позики на будівництво дата-центрів та закупівлю обладнання стають дорожчими. По-друге, зменшується сьогоднішня оцінка прибутків, які бізнес обіцяє отримати через багато років. Для дорогих акцій з великими очікуваннями навіть невелика зміна припущень може означати значну переоцінку.
США та Індія показали нерівномірність розпродажу
Американські індекси також опинилися під тиском, але втрати розподілялися нерівномірно. За тиждень, що завершився 16 жовтня, Nasdaq знизився на 4,5%, S&P 500 — на 1,9%, тоді як Dow Jones додав 0,7%. Отже, навіть усередині одного ринку інвестори по-різному оцінювали технологічні та інші компанії.
Нова хвиля продажів 22 жовтня забрала у Nasdaq ще 2,6%, у S&P 500 — 1,2%. Водночас Dow Jones завершив день із невеликим приростом. Ці відмінності застерігають від надто широкого висновку про однаковий обвал усіх американських акцій.
Подібна неоднорідність проявилася в Індії 23 жовтня. Індекси малих і середніх компаній втратили відповідно 2,94% та 2,21%, тоді як Sensex знизився на 0,17%, Nifty — на 0,39%. Тиск пов’язували з високими оцінками, згортанням позицій із позиковими коштами та дорогою нафтою.
Це важлива риса жовтня: основний індекс інколи приховує значно сильніші втрати в окремих сегментах. Водночас падіння одного сегмента ще не свідчить про крах усієї економіки.
Франція додала до біржових ризиків боргові
Французька історія розгорталася навколо державних фінансів і політики. Станом на 20 жовтня CAC 40 відступив приблизно на 10% від серпневого максимуму. Тому весь цей мінус не можна записувати на рахунок жовтневих торгів, хоча саме цього місяця напруження стало особливо помітним.
22 жовтня дохідність десятирічних державних облігацій Франції перевищила 5%, досягнувши найвищих рівнів із 2002 року. На настрої впливали заворушення, бюджетна невизначеність і занепокоєння станом державних фінансів.
Дохідність облігацій рухається у протилежному напрямку до їхньої ціни. Коли покупці вимагають вищої винагороди за ризик, наявні папери дешевшають, а нові запозичення можуть обходитися державі дорожче. Згодом це здатне посилити навантаження на бюджет і залишити менше простору для підтримки економіки.
Таким чином, французький епізод доповнює азійський: інвестори переоцінюють не лише корпоративні перспективи, а й здатність держав утримувати фінанси під контролем.
Що об’єднує різні кризи
Попри відмінності, жовтневі події мають кілька спільних механізмів:
- Дороге фінансування підвищує вимоги до прибутковості бізнесу та стійкості державних бюджетів.
- Висока концентрація індексів робить цілий ринок залежним від настроїв щодо кількох великих компаній або однієї галузі.
- Позикові інвестиції можуть прискорювати продажі: падіння вартості забезпечення змушує частину учасників скорочувати позиції.
- Невизначеність щодо правил і прозорості збільшує винагороду за ризик, якої очікують покупці активів.
Це пояснює, чому локальна новина інколи спричиняє непропорційно сильну реакцію. Якщо ринок уже дорогий, фінансування напружене, а позиції інвесторів схожі, кількість охочих продавати може швидко перевищити кількість покупців за поточними цінами.
Чого чекати далі
Однозначний прогноз нового глобального краху з цих подій не випливає. Так само передчасно вважати будь-який відскок завершенням проблем. Наприклад, 16 жовтня KOSPI відігравав близько 3,6% після попереднього обвалу. Такий рух демонструє мінливість настроїв, а не автоматичне повернення до стійкого зростання.
Нижче — редакційні сценарії, а не прогноз із визначеною ймовірністю.
| Сценарій | Що може його запустити | Можливий наслідок |
|---|---|---|
| Стабілізація | Переконливі прибутки, спокійніші ставки, дієві реформи | Поступове повернення покупців і менші коливання |
| Тривала нестабільність | Суперечливі звіти та невирішені бюджетні й регуляторні питання | Чергування відновлення з новими хвилями продажів |
| Поглиблення падіння | Дорожчий кредит, слабші прогнози, новий відплив капіталу | Поширення втрат на інші компанії та сектори |
Ключові сигнали для спостереження — прогнози технологічних компаній щодо витрат і доходів, вартість запозичень, ціни на енергоносії, рух іноземного капіталу та практичні результати реформ в Індонезії. Для Франції окреме значення матиме здатність знизити бюджетну невизначеність.
Жовтень 2026 року вже запам’ятається історичним днем в Індонезії та масштабними втратами технологічних ринків. Але називати його найгіршим місяцем для всіх світових бірж ще зарано. Головна зміна полягає в іншому: інвестори дедалі суворіше перевіряють, чим підкріплені високі ціни — реальними прибутками, доступним фінансуванням і надійними правилами. Там, де відповіді не переконують, переоцінка відбувається швидко.
За даними порталу: psm7.com