
Власний платіжний сервіс дає великому бізнесу можливість зменшувати витрати на приймання оплат, заробляти на обслуговуванні платежів інших компаній та спрощувати покупки для своїх клієнтів. Але ліцензія ще не гарантує прибутку.
Редакція PSM розібралася, що може стояти за виходом EVA у фінтех, як працюють моделі RozetkaPay і NovaPay та чому власний фінансовий сервіс для великого бізнесу може стати як окремим джерелом доходу, так і невдалим експериментом.
Що насправді отримала ЄВАПЕЙ
3 листопада стало відомо, що пов’язана з власниками EVA компанія «ЄВАПЕЙ» отримала статус платіжної установи. Авторизація в НБУ відбулася 30 жовтня 2026 року. Вона дозволяє переказувати кошти без відкриття рахунку та здійснювати еквайринг платіжних інструментів — забезпечувати приймання платежів.
«Стратегія компанії передбачає створення платіжної інфраструктури для електронної комерції та розвиток власного платіжного сервісу як конкурентоспроможного продукту на українському ринку», — йдеться у пресрелізі компанії.
Це важливе уточнення: йдеться про право надавати конкретні платіжні послуги, а не про банківську ліцензію. Повідомлення також не встановлює дати масового запуску продукту, не розкриває тарифів і не обіцяє власних депозитів чи кредитних карток. Приписувати «ЄВАПЕЙ» такі плани поки передчасно.
Водночас стартова база для розвитку значна. За підсумками 2025 року EVA повідомила про 31,8 млрд грн чистого доходу, на 18% більше, ніж роком раніше, та 1,1 млрд грн чистого прибутку. Це показники торговельного бізнесу, а не майбутнього платіжного сервісу. Проте вони пояснюють, чому питання вартості та якості приймання оплат має для групи стратегічне значення.
Чому платіж став окремим бізнесом
Українські компанії виходять на ринок, де вже сформований масовий попит. За статистикою НБУ, яку раніше наводив PSM, у 2025 році оплата товарів і послуг в інтернеті картками українських емітентів становила понад 1,2 млрд операцій на майже 770 млрд грн. Це саме карткові онлайн-оплати, а не оцінка всього ринку електронної комерції.
Для великого продавця платіж впливає одразу на кілька складових економіки:
- Витрати на приймання грошей. Власна інфраструктура може залишати частину платіжного доходу всередині групи.
- Завершення покупки. Зайва форма, помилка або незручний спосіб оплати можуть перетворити готове замовлення на втрачений продаж.
- Повторні покупки. Збережені реквізити та знайомий процес оплати зменшують кількість дій під час наступного замовлення.
- Послуги іншим продавцям. Рішення, створене для власного бізнесу, можна пропонувати зовнішнім магазинам і платформам.
Масштаб пояснює інтерес навіть до невеликих змін тарифу. Умовне зниження сукупних платіжних витрат на 0,1 відсоткового пункту за обороту 10 млрд грн означає 10 млн грн на рік. Це ілюстративний розрахунок, а не оцінка економії EVA.
Власний сервіс, однак, не робить оплату безкоштовною: залишаються витрати на інфраструктуру, роботу з платіжними системами та партнерами, протидію шахрайству та підтримку. Економічний результат потрібно рахувати після цих витрат.
Від обслуговування власних покупців до фінансового бізнесу
Великі торговельні та логістичні компанії мають важливу передумову для виходу у фінтех — потік покупок і платежів, який уже створює їхній основний бізнес. Маркетплейсу потрібно організувати розрахунки між покупцями та продавцями, логістичній компанії — переказувати післяплату, торговельній мережі — приймати оплату в магазинах та онлайн. Власний платіжний сервіс може спочатку вирішувати ці завдання, а згодом пропонувати послуги іншим компаніям.
Саме тому вихід «ЄВАПЕЙ» на платіжний ринок доречно розглядати поруч із досвідом RozetkaPay та NovaPay. Обидва сервіси вже обслуговують потреби ширшого кола клієнтів, ніж покупці й продавці їхніх основних бізнесів. Для EVA це можливі орієнтири розвитку, хоча її майбутня модель не обов’язково повторюватиме їхній шлях.
При цьому стартові переваги компаній різняться: RozetkaPay спирається на електронну комерцію, NovaPay — на доставку та післяплату, а «ЄВАПЕЙ» пов’язана з торговельною мережею EVA.
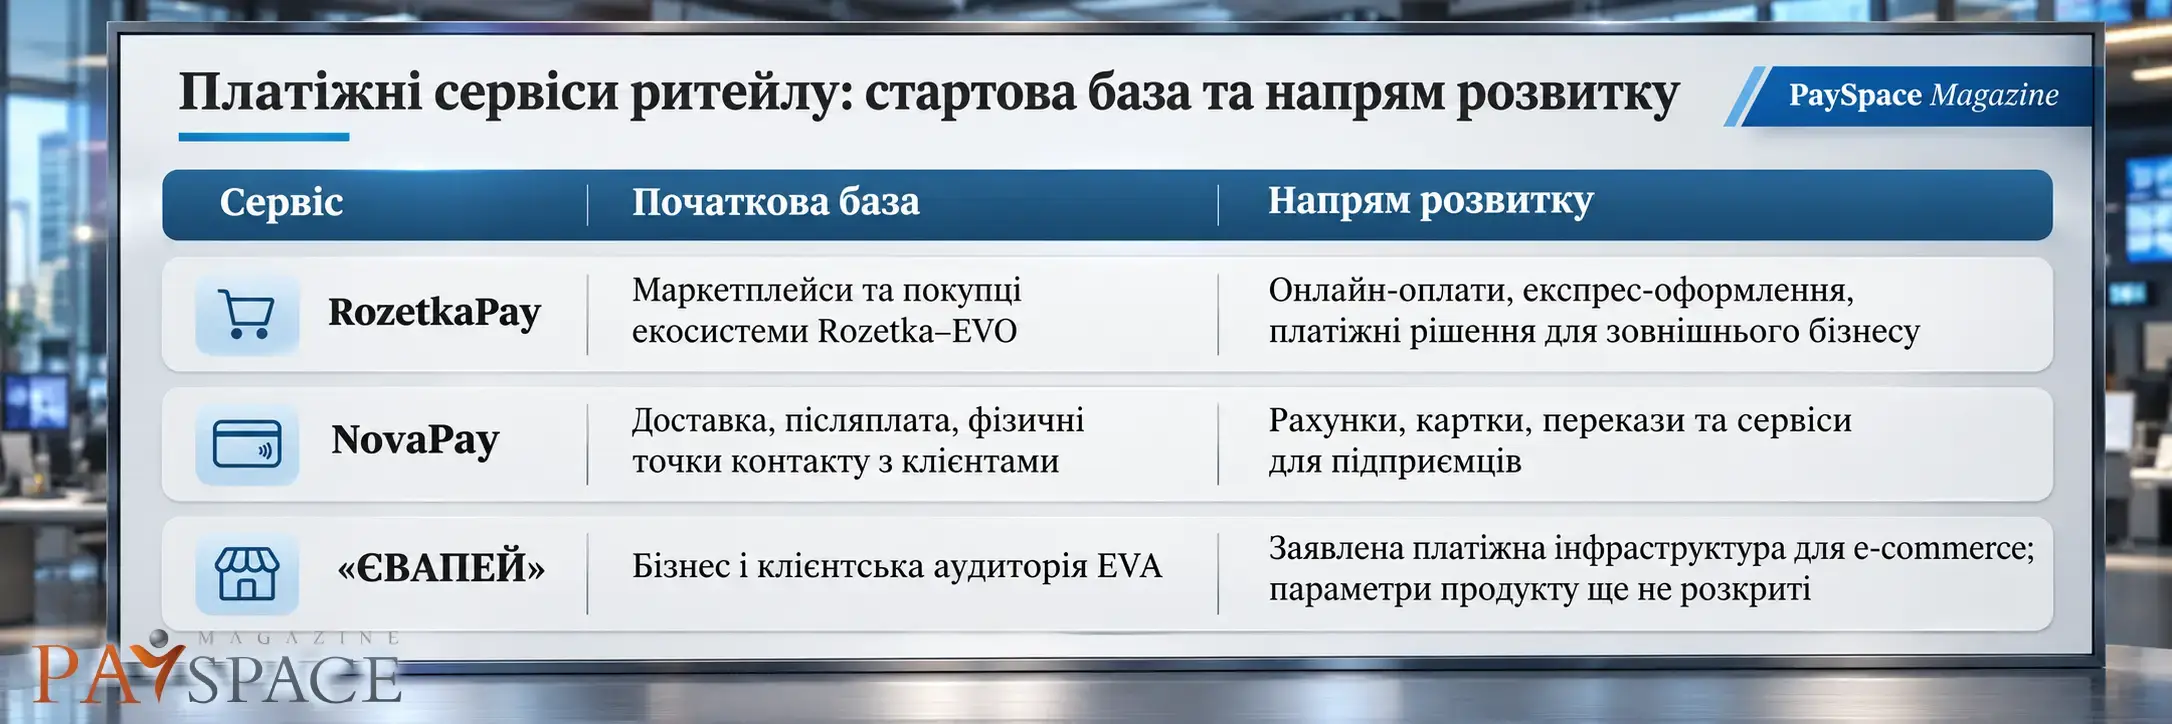
Спільна перевага цих компаній — доступ до клієнтів, які вже купують товари або користуються доставкою. Проте вони по-різному розвивають фінансові послуги: RozetkaPay пропонує приймання платежів для сайтів, застосунків і маркетплейсів, NovaPay поєднує перекази з рахунками та сервісами для бізнесу, а «ЄВАПЕЙ» наразі отримала право надавати платіжні послуги та заявила про розвиток інфраструктури для електронної комерції. Для EVA наступний крок — перетворити цю можливість на продукт, який буде зручним для покупців і вигідним для продавців.
RozetkaPay продає зручність оформлення покупки
Модель RozetkaPay добре ілюструє, як досвід маркетплейсу стає окремою послугою. Сервіс пропонує інтернет-еквайринг, оплату за посиланням, інтеграцію з ПРРО та рішення для маркетплейсів і незалежних сайтів.
Окремий продукт — кнопка «Купити з RozetkaPay». За даними компанії, експрес-оформлення використовує збережені контакти, адреси та платіжні дані понад 12 млн користувачів. Для стороннього магазину цінність полягає в можливості скоротити шлях від вибору товару до оплати. Це заявлений масштаб доступної аудиторії, а не кількість щомісячних платників.
На сайті сервісу представник Robota.ua Максим Коломієць описує результат інтеграції:
«Після підключення сервісу ми отримали +15% конверсії в успішну оплату».
Це оприлюднений постачальником клієнтський кейс, а не універсальний прогноз: методику розрахунку та вихідний рівень конверсії у відгуку не наведено.
Фінансові показники також свідчать про формування окремого бізнесу. За даними Forbes Ukraine із посиланням на звітність у YouControl, виторг RozetkaPay за 2025 рік перевищив 1,5 млрд грн, чистий прибуток становив близько 55 млн грн. Виторг платіжної компанії не слід плутати з обсягом грошей, які проходять через її сервіс.
NovaPay перетворює післяплату на щоденні фінансові послуги
У NovaPay інша перевага: контакт із покупцем виникає під час отримання посилки, а з продавцем — під час зарахування післяплати. Звідси природно розвивати рахунки, перекази та інструменти для підприємців.
За власними даними NovaPay, за дев’ять місяців 2026 року клієнти здійснили 388 млн переказів на 598,7 млрд грн. Компанія повідомила про зростання кількості операцій на 12%, а суми — на 36% проти відповідного періоду 2025 року. Це показники переказів, а не доходу чи прибутку.
Сервіс працює онлайн та офлайн у понад 3600 відділеннях. Його пропозиція охоплює рахунки для ФОП і бізнесу, інтернет-еквайринг, зарплатні проєкти та зарахування післяплати.
Аналітичний висновок із цієї моделі: доставка створює регулярний привід користуватися фінансовим сервісом. Продавцю зручно отримувати виручку й управляти нею в одному середовищі. Для NovaPay це можливість розширювати відносини з клієнтом за межі окремої посилки.
Власна аудиторія полегшує залучення, але не гарантує, що клієнт перенесе всі фінанси в один застосунок. Для цього потрібна конкурентна пропозиція у щоденних операціях.
Де банки втрачають позиції і де залишаються партнерами
Найвідчутніший ризик для банку — втрата прямого контакту з продавцем або покупцем. Коли оплату, повернення та розстрочку людина оформлює всередині торговельного сервісу, саме його бренд стає для неї основною точкою взаємодії.
Для банків це означає потенційний тиск на комісії та необхідність ділитися доходом із платформою, яка привела клієнта. Проте з цього не випливає, що банки зникають із платіжного ланцюга.
Показовий приклад — RozetkaPay: сервіс інтегрує оплату частинами від monobank, ПриватБанку, А-Банку, OTP Bank, izibank і ПУМБ. Магазин отримує єдине підключення, а банки — канал продажу кредитного продукту. Конкуренція за інтерфейс співіснує з партнерством у фінансуванні.
Для незалежних платіжних провайдерів поява таких сервісів означає посилення конкуренції: великий торговельний клієнт може створити власне рішення та почати обслуговувати інші магазини. Щоб залучати й утримувати продавців, платіжним провайдерам потрібно пропонувати не лише вигідні тарифи, а й:
- високу частку успішних платежів і стабільну роботу під час пікових навантажень;
- швидке підключення та зручну інтеграцію із сайтами, застосунками й обліковими системами продавця;
- автоматизацію повернення коштів, звірки платежів із замовленнями та розподілу оплати між отримувачами;
- підтримку різних способів оплати та гнучкі рішення для потреб конкретного бізнесу.
Водночас незалежність від конкретного маркетплейсу може залишатися аргументом для продавців, які працюють одразу в кількох каналах.
Власний фінансовий бізнес чи партнерство: три міжнародні сценарії
Міжнародний досвід показує, що вихід великого ритейлу та торговельних платформ у фінтех не має єдиного сценарію. Власна платіжна інфраструктура може перетворитися на великий самостійний бізнес, але сама наявність мільйонів покупців і значного обороту такого результату не гарантує. Більше того, навіть компанії, які дійшли від платежів до повноцінного банкінгу, згодом можуть вирішити, що партнерська модель для них вигідніша.
Mercado Pago показує сценарій успішного масштабування. Сервіс спочатку створювався для проведення платежів між покупцями та продавцями на маркетплейсі MercadoLibre, про що компанія зазначає у своєму звіті. Згодом Mercado Pago вийшов далеко за межі власного майданчика: сьогодні його платіжна інфраструктура обслуговує сторонніх онлайн-продавців, фізичні торгові точки, платежі через QR-коди та інші операції поза маркетплейсом.
У 2025 році загальний обсяг платежів через Mercado Pago становив $277,8 млрд, а кількість щомісячно активних користувачів фінтех-сервісів досягла 78 млн, свідчать дані MercadoLibre. Для порівняння, обсяг продажів товарів і послуг на маркетплейсі за той самий рік становив близько $65 млрд. Ці показники мають різне охоплення, тому їх не можна використовувати для прямого розрахунку частки зовнішніх платежів. Проте масштаб демонструє, наскільки далеко фінтех-напрям вийшов за межі початкової функції обслуговування покупок усередині маркетплейсу.
Для ритейлу це один із найпривабливіших сценаріїв: платіж спочатку є частиною власної інфраструктури, а згодом сама ця інфраструктура стає продуктом для зовнішнього ринку.
Протилежний приклад — американський CurrentC. На початку 2010-х великі американські ритейлери, серед яких Walmart, Target, Best Buy і CVS, об’єдналися в Merchant Customer Exchange (MCX), щоб створити власну систему мобільних платежів. Однією з основних ідей було зменшити залежність торговців від традиційних карткових платежів і пов’язаних із ними комісій. CurrentC передбачав пряме підключення банківських і дебетових рахунків користувачів та оплату за допомогою QR-коду. Детально цю модель описувала Ars Technica.
Масштаб учасників був значним: до MCX входили десятки великих торговців. За даними Computerworld, 62 учасники консорціуму сукупно контролювали понад $1 трлн платежів на рік.
Проте цей масштаб не допоміг перетворити CurrentC на масовий продукт. Сервіс тестували в Колумбусі, штат Огайо, а згодом планували розгорнути ширше. У травні 2016 року MCX відклав загальнонаціональний запуск CurrentC і скоротив частину команди. Уже в червні компанія оголосила про завершення бета-тесту: після 28 червня транзакції через CurrentC більше не приймалися, а облікові записи користувачів деактивували.
Паралельно окремі учасники консорціуму почали рухатися власними шляхами. Зокрема, Walmart розвивав Walmart Pay, а інші мережі повертали підтримку сторонніх мобільних гаманців, зазначав TechCrunch.
CurrentC показує іншу сторону тієї самої моделі. Великий оборот і доступ до мільйонів покупців створюють стартову перевагу, але не гарантують використання нового платіжного продукту. Для покупця він повинен мати власну цінність, а для оператора важливими стають не лише потенційна економія на платежах, а й технологія, зручність, швидкість масштабування та здатність конкурувати з уже звичними способами оплати.
Tesco пішов ще далі й показав, що ритейлер може розвивати не лише платежі, а повноцінний банкінг. Tesco Bank працював із фінансовими продуктами понад 25 років. Однак у 2024 році британський ритейлер вирішив змінити модель.
1 листопада 2024 року Barclays завершив придбання роздрібного банківського бізнесу Tesco Bank, що охоплював кредитні картки, незабезпечені споживчі кредити та депозити. Одночасно компанії розпочали ексклюзивне партнерство з початковим строком десять років, у межах якого клієнтам продовжують пропонувати банківські продукти під брендом Tesco.
При цьому Tesco не відмовився від фінансового напряму повністю. Компанія залишила страхування, банкомати, обмін валют і подарункові картки, назвавши ці напрями прибутковими та менш капіталомісткими.
Важливо, що продаж не варто трактувати як доказ невдалого банківського бізнесу. Банківські операції, які Tesco вирішив передати Barclays, у 2023/24 фінансовому році принесли £79 млн скоригованого операційного прибутку, свідчать результати компанії. Водночас угода дозволила прибрати з балансу Tesco близько £7,7 млрд капіталомістких активів і £6,7 млрд фінансових зобов’язань, зазначено у звіті.
Tesco при цьому зберіг можливість заробляти на банківських продуктах без самостійного управління ними. За умовами партнерства з Barclays ритейлер отримує щорічний дохід за використання бренду Tesco, залучення клієнтів через власні канали та участь Barclays у програмі лояльності Clubcard.
Таким чином, міжнародний досвід дає щонайменше три сценарії. Mercado Pago показує, як власна платіжна інфраструктура може вирости в масштабний фінтех-бізнес. CurrentC — що навіть найбільші ритейлери не гарантовано здатні нав’язати ринку власний спосіб оплати. Tesco — що навіть після успішного входу в банкінг компанія може зрештою перейти від самостійного управління фінансовими продуктами до партнерської моделі.
Для EVA Pay це означає, що сама платіжна ліцензія є лише стартовою умовою. Подальший результат залежатиме від того, чи зможе компанія перетворити доступ до великого потоку покупок на продукт, який має економічний сенс не лише всередині власної торговельної групи.
Що визначатиме успіх EVA Pay
Власна платіжна установа потребує окремої компетенції: управління ризиками, перевірки клієнтів, безпеки, обробки оскаржених операцій та регуляторної звітності. Закон «Про платіжні послуги» також передбачає обов’язок належного захисту і збереження коштів користувачів. Їх не можна сприймати як звичайний оборотний ресурс торговельного бізнесу.
Тому перспективи «ЄВАПЕЙ» варто оцінювати за конкретними результатами: коли запрацює продукт, наскільки він спростить оплату, якою буде повна собівартість операції та чи з’являться клієнти поза власною групою. Саме ці показники відрізнятимуть технологічний підрозділ для внутрішніх потреб від самостійного платіжного бізнесу.
Для покупця практична цінність — швидша оплата, зрозумілі умови та зручне повернення коштів. Для продавця — надійність розрахунків і менше ручної роботи. Якщо новий сервіс забезпечить ці переваги, він матиме підстави конкурувати незалежно від відомого бренду засновників.
Вихід EVA у фінтех посилює боротьбу за обслуговування покупки — від оформлення замовлення до руху грошей. Банки та платіжні компанії у цій моделі можуть одночасно бути конкурентами, постачальниками інфраструктури та партнерами. Їхні позиції залежатимуть від того, хто створює вимірювану користь для продавця і покупця.
За даними порталу: psm7.com