
Великий український бізнес все активніше заходить у фінтех. Компанія «ЄВАПЕЙ», пов’язана з власниками мережі магазинів EVA, отримала ліцензію платіжної установи від Національного банку України. Це дозволяє компанії надавати послуги з переказу коштів та еквайрингу. У виданні PSM проаналізували, чому українські компанії, як-от EVA, Rozetka та Нова пошта, йдуть у сферу фінансових технологій, і які перспективи такого розвитку.
Що означає ліцензія для «ЄВАПЕЙ»
3 листопада 2026 року компанія «ЄВАПЕЙ» отримала статус платіжної установи. Це означає, що вона може здійснювати грошові перекази без відкриття банківських рахунків та приймати платежі за допомогою платіжних інструментів. Важливо зазначити, що це не банківська ліцензія, тому поки що не варто очікувати від «ЄВАПЕЙ» послуг зі зберігання вкладів чи випуску кредитних карток.
«Стратегія компанії передбачає створення платіжної інфраструктури для електронної комерції та розвиток власного платіжного сервісу як конкурентоспроможного продукту на українському ринку», — йдеться у пресрелізі компанії.
Власники EVA, яка показала чистий дохід у 31,8 млрд грн та чистий прибуток 1,1 млрд грн за підсумками 2025 року, бачать стратегічну перевагу у розвитку власного платіжного сервісу. Це може допомогти зменшити витрати на обробку платежів та підвищити ефективність торговельної діяльності.
Платіж як окремий бізнес: чому це вигідно
Великий бізнес заходить на ринок, де вже є значний попит. За даними НБУ, у 2025 році українці здійснили понад 1,2 млрд онлайн-оплат картками на суму майже 770 млрд грн. Для великих компаній власний платіжний сервіс може:
- Зменшити витрати: частина доходу від платежів залишається всередині компанії.
- Покращити клієнтський досвід: спрощені та зручні способи оплати зменшують кількість втрачених продажів.
- Стимулювати повторні покупки: збережені дані та звичний процес оплати роблять наступні замовлення швидшими.
- Приносити додатковий дохід: послуги платіжного сервісу можна пропонувати іншим компаніям.
Навіть невелике зниження комісії на 0,1% за великих оборотів може принести мільйони гривень економії. Однак, власні платіжні сервіси не безкоштовні — компаніям доводиться враховувати витрати на інфраструктуру, партнерство, безпеку та підтримку.
Від власного сервісу до фінансового бізнесу
Великі торговельні та логістичні компанії мають необхідну передумову для виходу у фінтех — великий потік клієнтів та платежів. Маркетплейси, логістичні компанії та торговельні мережі можуть спочатку вирішувати власні платіжні завдання, а згодом пропонувати ці послуги іншим.
Саме тому розвиток «ЄВАПЕЙ» варто розглядати в контексті досвіду RozetkaPay та NovaPay. Ці сервіси вже обслуговують клієнтів, що виходять за межі основних бізнесів своїх компаній.
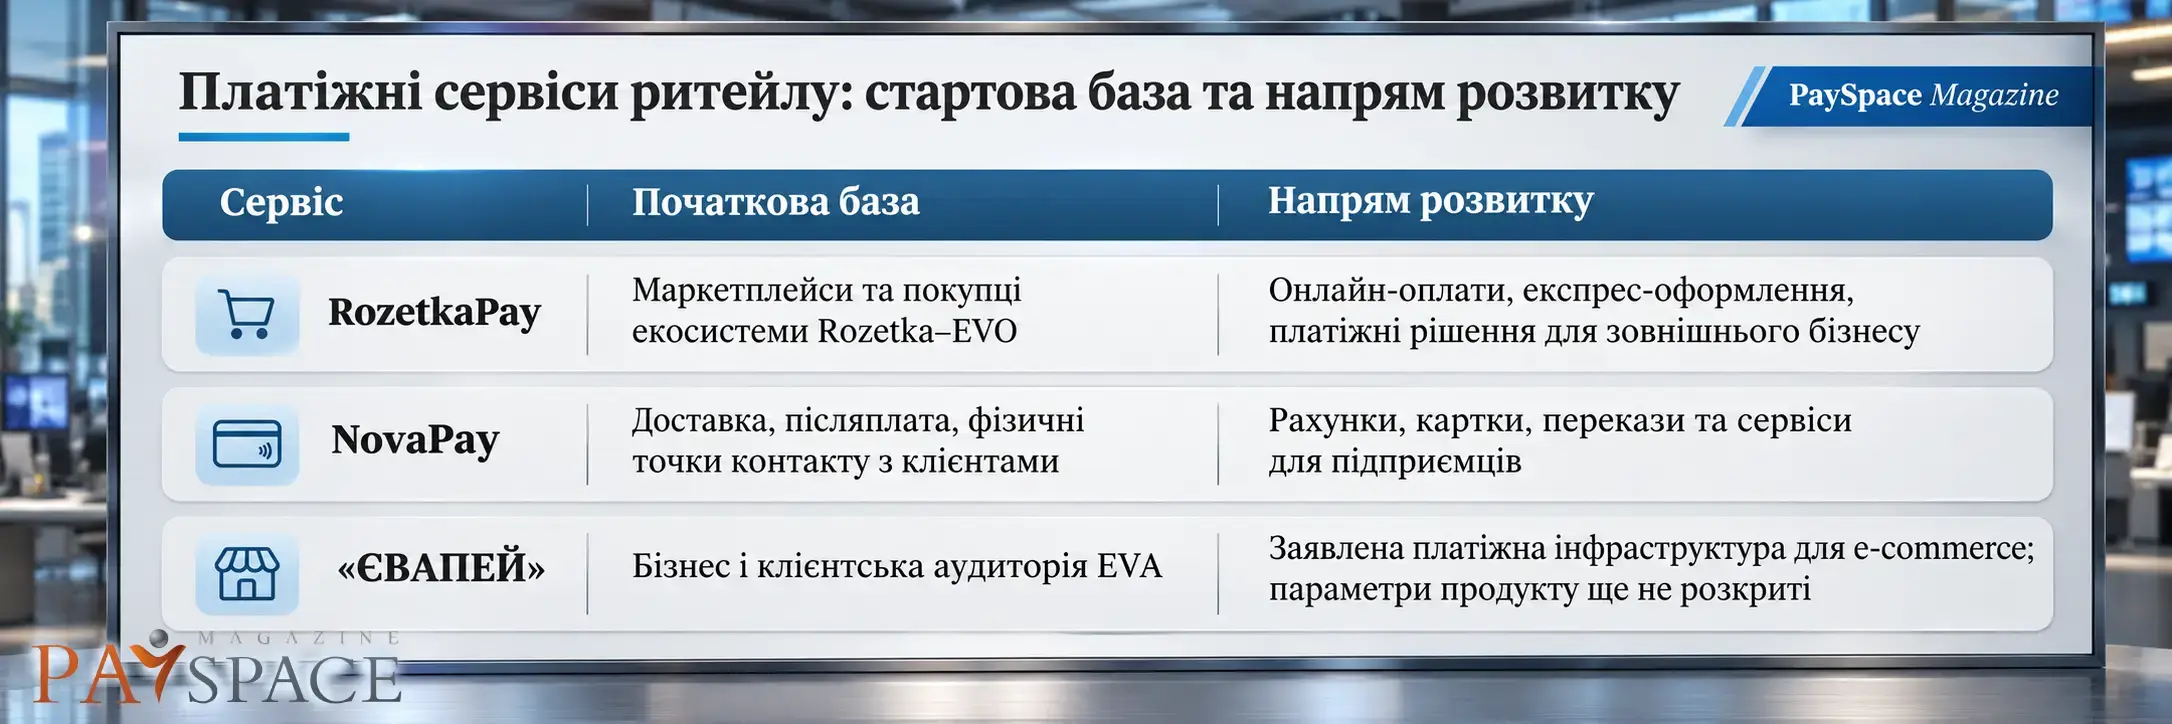
Основна перевага цих компаній — доступ до лояльної клієнтської бази. Вони по-різному розвивають свої фінансові послуги: RozetkaPay фокусується на еквайрингу для онлайн-бізнесу, NovaPay — на фінансових інструментах для підприємців, а «ЄВАПЕЙ» поки що розвиває платіжну інфраструктуру для електронної комерції.
RozetkaPay: зручність оформлення покупки
RozetkaPay пропонує інтернет-еквайринг, оплату за посиланням та інтеграцію з програмними РРО. Сервіс «Купити з RozetkaPay» використовують понад 12 мільйонів користувачів, які мають збережені контакти, адреси та платіжні дані. Для сторонніх магазинів це можливість скоротити шлях від вибору товару до покупки.
За даними Forbes Ukraine, виторг RozetkaPay за 2025 рік перевищив 1,5 млрд грн, а чистий прибуток становив близько 55 млн грн. Це свідчить про формування окремого, прибуткового бізнесу.
NovaPay: від післяплати до щоденних фінансових послуг
NovaPay використовує контакт із клієнтом, який виникає під час отримання посилки. Це дозволяє природно розвивати банківські рахунки, перекази та інструменти для підприємців.
За дев’ять місяців 2026 року клієнти NovaPay здійснили 388 млн переказів на 598,7 млрд грн. Сервіс доступний онлайн та офлайн у понад 3600 відділеннях. Його пропозиція охоплює рахунки для ФОП і бізнесу, інтернет-еквайринг та зарплатні проєкти.
Ключова перевага NovaPay — регулярна взаємодія з клієнтом, яка стимулює використання фінансових послуг. Це дозволяє компанії розширювати відносини з клієнтами за межі однієї покупки.
Місце банків: конкуренти та партнери
Власний платіжний сервіс може позбавити банки прямого контакту з клієнтами. Однак, банки залишаються важливими партнерами. Наприклад, RozetkaPay інтегрує оплату частинами від кількох українських банків, що дозволяє банкам залучати нових клієнтів, а маркетплейсу — пропонувати зручні фінансові продукти.
Для незалежних платіжних провайдерів поява таких сервісів означає посилення конкуренції. Щоб залишатися успішними, їм потрібно пропонувати не лише вигідні тарифи, а й високу стабільність роботи, швидке підключення, автоматизацію процесів та гнучкі рішення для бізнесу.
Міжнародні сценарії розвитку фінтеху в ритейлі
Міжнародний досвід показує різні шляхи розвитку власних платіжних сервісів великим бізнесом:
- Mercado Pago (MercadoLibre): успішне масштабування. Сервіс, створений для внутрішніх платежів маркетплейсу, перетворився на потужний фінтех-бізнес, який обслуговує сторонніх продавців та фізичні точки.
- CurrentC (Walmart, Target та ін.): невдалий експеримент. Консорціум великих американських ритейлерів спробував створити власну платіжну систему, але вона не стала масовою і була скасована.
- Tesco Bank (Tesco): партнерська модель. Британський ритейлер продав свій банківський бізнес, але зберіг партнерство з Barclays, продовжуючи пропонувати банківські продукти під власним брендом.
Ці сценарії демонструють, що наявність великої клієнтської бази не гарантує успіху. Важливими є цінність продукту для клієнта, технології, зручність, швидкість масштабування та здатність конкурувати з існуючими платіжними рішеннями.
Перспективи EVA Pay
Ліцензія платіжної установи — це лише початок для «ЄВАПЕЙ». Успіх залежатиме від того, чи зможе компанія створити продукт, який буде зручним для покупців і вигідним для продавців, як усередині групи EVA, так і поза нею.
Для покупців цінність полягатиме у швидшій та зрозумілішій оплаті, зручному поверненні коштів. Для продавців — у надійності розрахунків та зменшенні ручної роботи. Якщо новий сервіс зможе забезпечити ці переваги, він матиме потенціал конкурувати на ринку, незалежно від бренду своїх засновників.
Вихід EVA у фінтех посилює конкуренцію у сфері обслуговування покупок. Банки, платіжні компанії та нові гравці фінтеху будуть змагатися за клієнтів, пропонуючи свої рішення.
Подробиці можна знайти на сайті: psm7.com